SC — INSIGHTN°50
SoundInsightN°51
01
Die Renditen zehnjähriger US-Staatsanleihen erreichen den höchsten Stand seit 2002. Inflation, Konjunktur und eine höhere Laufzeitprämie treiben den Anstieg.
02
Frankreichs steigende Risikoaufschläge zeigen, wie kritisch Investoren inzwischen auf die Tragfähigkeit staatlicher Schulden blicken.
03
Die Unternehmensgewinne wachsen kräftig. Doch die hohen Erwartungen lassen wenig Raum für Enttäuschungen.
Anleihen
Einschätzung
Zinsniveau
Risikoaufschläge
Nicht attraktivAttraktiv
Aktien
Einschätzung
+1
Risikoprämie
Frühindikatoren
Risikoindex
+2
Nicht attraktivAttraktiv
Veröffentlicht am 26.10.2026 von Christian Luchsinger
Höhere Zinsen, höhere Hürden
Die Rendite zehnjähriger US-Staatsanleihen stieg im Oktober zeitweise auf über 5,3 Prozent – den höchsten Stand seit 2002. Zugleich hat sich der Renditeaufschlag französischer Staatsanleihen gegenüber deutschen Bundesanleihen seit Ende August mehr als verdoppelt.
Höhere Zinsen belasten grundsätzlich die Aktienmärkte: Sie verteuern die Finanzierung der Unternehmen, verringern den heutigen Wert künftiger Gewinne und machen festverzinsliche Anlagen attraktiver. Dennoch zeigen sich die Börsen bemerkenswert widerstandsfähig. Ihr wichtigster Rückhalt sind kräftig gestiegene Unternehmensgewinne. Ob sie das höhere Zinsniveau rechtfertigen können, dürfte die laufende Berichtssaison zeigen.
Mehr als ein Inflationsproblem
Der jüngste Zinsanstieg in den USA hat mehrere Ursachen. Die Inflation fällt hartnäckiger aus als erwartet: Im September stiegen die Konsumentenpreise gegenüber dem Vorjahr um 3,7 Prozent. Die Produzentenpreise legten binnen eines Monats um 1,3 Prozent zu – so stark wie seit März 2022 nicht mehr. Gleichzeitig signalisieren die Einkaufsmanagerindizes eine robuste Konjunktur. An den Terminmärkten werden bis Herbst 2027 deshalb insgesamt rund drei Zinserhöhungen der US-Notenbank um jeweils 0,25 Prozentpunkte eingepreist.
Neben Inflation und Wachstum gewinnt ein dritter Faktor an Bedeutung: die Laufzeitprämie (Term Premium). Sie entschädigt Anleger dafür, Kapital über Jahre zu binden und damit das Risiko unvorhergesehener Änderungen von Zinsen und Inflation zu tragen. Je grösser diese Unsicherheit, desto höher die verlangte Rendite.
Wie relevant diese Risiken sind, zeigt ein Blick auf die amerikanischen Staatsfinanzen. Nach Projektionen des Congressional Budget Office (CBO) dürfte die öffentlich gehaltene Staatsschuld von 101 Prozent der Wirtschaftsleistung im Jahr 2026 auf 120 Prozent bis 2036 steigen. Die jährlichen Nettozinskosten würden sich im selben Zeitraum von rund einer auf USD 2,1 Billionen mehr als verdoppeln. Sie entsprächen dann 4,6 statt 3,3 Prozent der Wirtschaftsleistung – nahezu jedem fünften Dollar der Staatsausgaben.
Die wachsende Verschuldung und der hohe Refinanzierungsbedarf verstärken die Unsicherheit über langfristige Finanzierungsbedingungen. Auch die modellbasiert geschätzte Laufzeitprämie zehnjähriger US-Staatsanleihen ist gestiegen und lag Mitte Oktober bei knapp einem Prozentpunkt.
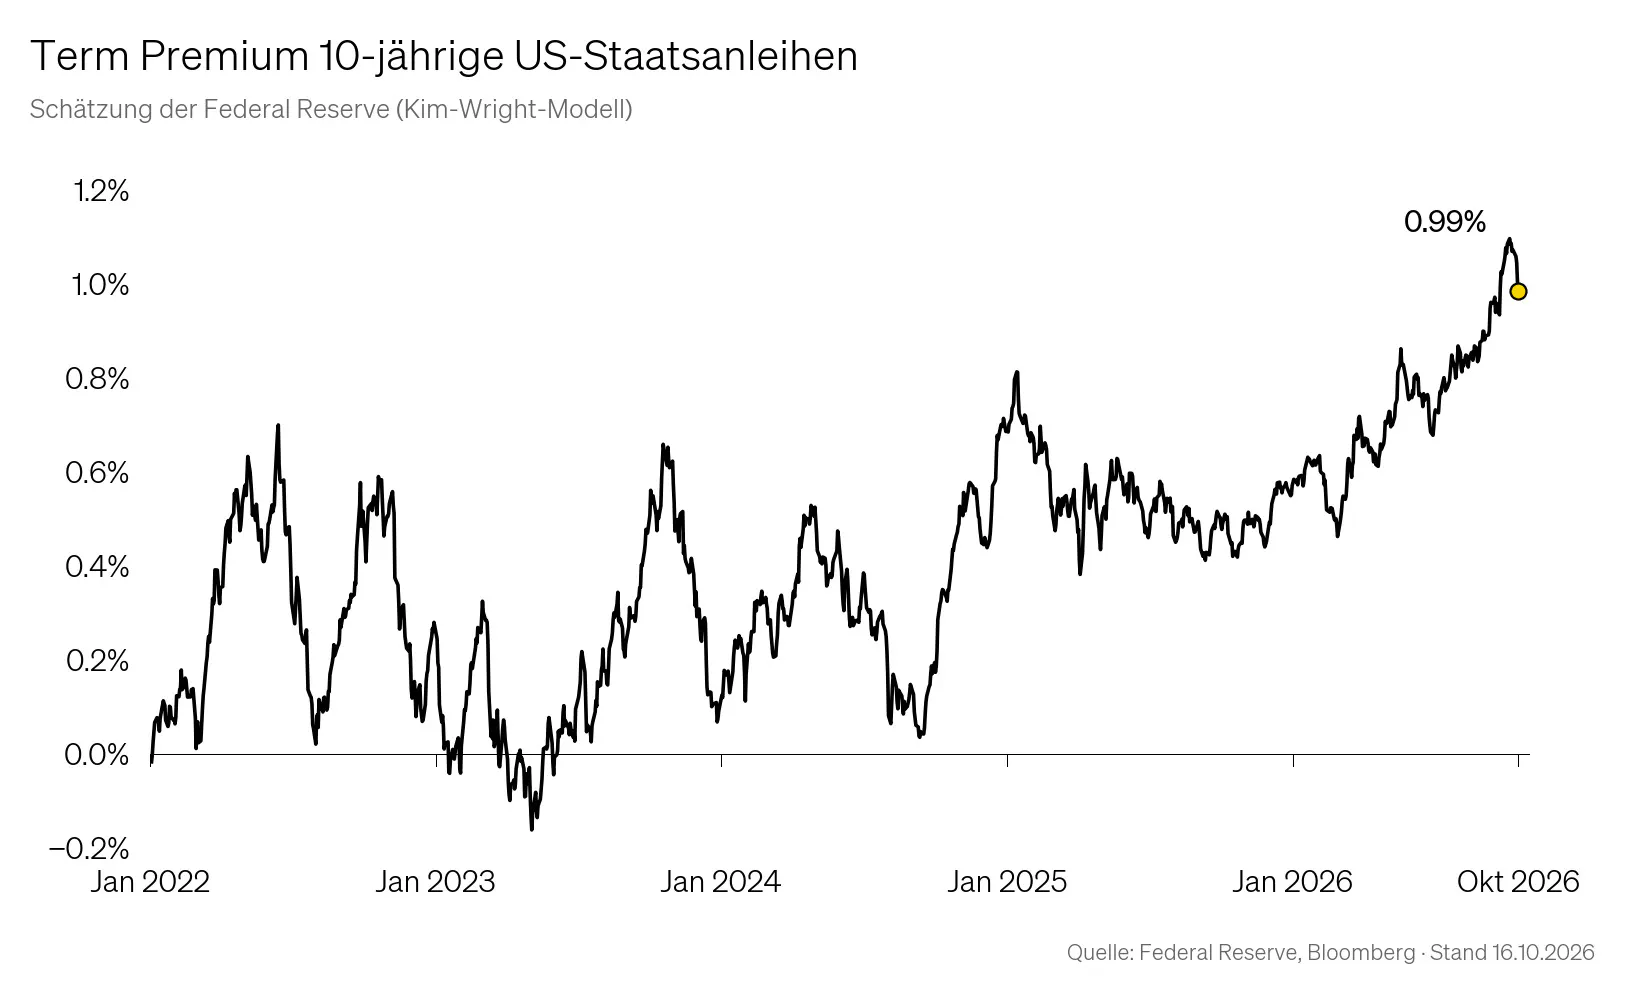
Langfristige Renditen steigen damit nicht allein wegen der jüngsten Inflationsdaten. Auch bessere Wachstumsaussichten und eine höhere Entschädigung für langfristige Risiken spielen eine Rolle. Die Folge sind steigende Finanzierungskosten für Staaten und Unternehmen.
Frankreich verliert Vertrauen
Wie empfindlich die Anleihemärkte auf fiskalische Risiken reagieren, zeigt Frankreich. Seit Ende August ist der Renditeaufschlag zehnjähriger französischer Staatsanleihen gegenüber deutschen Bundesanleihen von 78 auf rund 165 Basispunkte gestiegen. Anleger verlangen damit mehr als doppelt so viel zusätzliche Rendite wie noch vor wenigen Wochen.
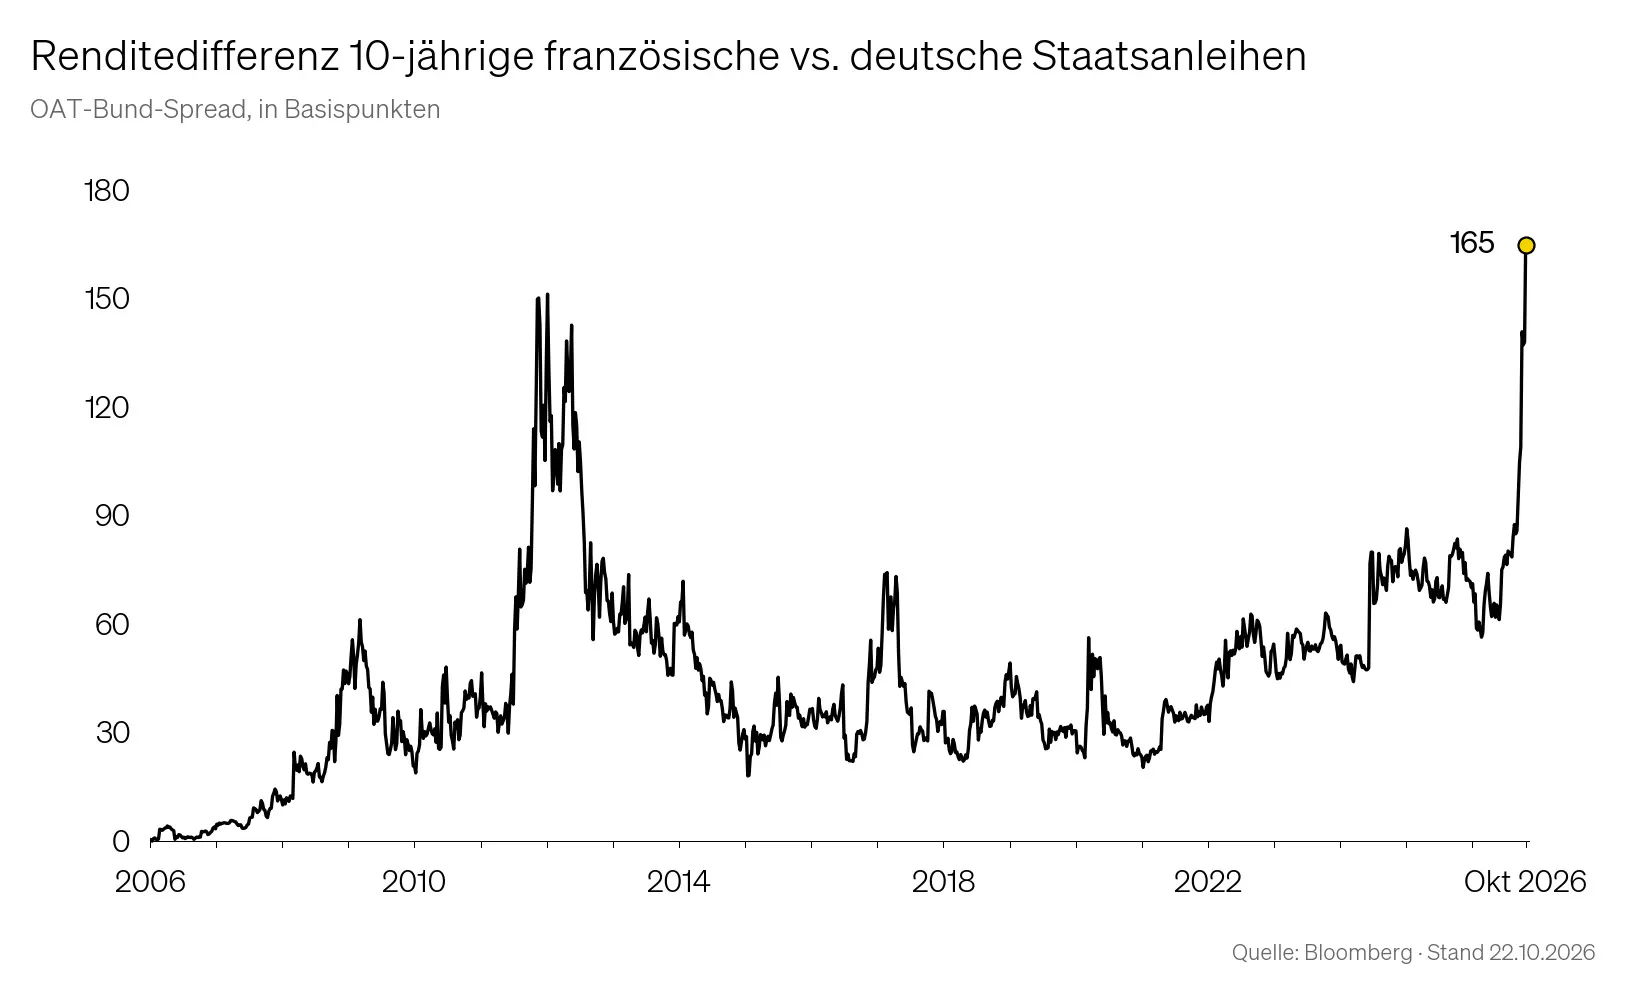
Die Ursache liegt vor allem in den strukturellen Problemen der französischen Staatsfinanzen. Frankreich verzeichnet seit Jahrzehnten nahezu durchgehend Primärdefizite: Schon vor den Zinszahlungen gibt der Staat mehr aus, als er einnimmt. Für 2026 wird ein Haushaltsdefizit von 5,4 Prozent der Wirtschaftsleistung erwartet; die Staatsverschuldung dürfte 2027 auf rund 122 Prozent steigen.
Politische Spannungen erschweren zudem einen glaubwürdigen Konsolidierungskurs. Vor den Präsidentschaftswahlen im Frühjahr 2027 sind tiefgreifende Reformen besonders schwer durchsetzbar. Zugleich erhöhen steigende Renditen die Zinslast – und damit den Druck auf einen ohnehin angespannten Haushalt.
[MOODY’S: RATINGENTSCHEID VOM 23. OKTOBER 2026 EINFÜGEN]
[Rating und Ausblick, wesentliche Begründung sowie allfällige Marktreaktion ergänzen. Bisher: Aa3, negativer Ausblick.]
Eine Wiederholung der Euro-Schuldenkrise von 2011 zeichnet sich bislang nicht ab. Französische Banken halten heute einen deutlich geringeren Anteil heimischer Staatsanleihen als Banken in den damaligen Krisenländern. Auch auf andere Staatsanleihemärkte der Eurozone hat der Druck bisher nur begrenzt übergegriffen. Die brisante Situation Frankreichs zeigt dennoch, dass selbst grosse Industriestaaten das Vertrauen der Kapitalmärkte nicht als selbstverständlich betrachten können.
Die Gewinne müssen überzeugen
Während an den Anleihemärkten die Laufzeitenprämien steigen, stützt ein aussergewöhnlich kräftiger Gewinnzyklus die Aktienkurse. Für das dritte Quartal erwarten Analysten beim S&P 500 einen Gewinnanstieg von rund 30 Prozent. Es wäre das dritte Quartal in Folge mit einem Wachstum von mehr als 25 Prozent.
Der Start in die Berichtssaison fiel solide aus: Bis Mitte Oktober übertrafen 84 Prozent der berichtenden Unternehmen die Gewinnerwartungen. Im Durchschnitt lagen ihre Ergebnisse allerdings nur 2,6 Prozent über den Prognosen – deutlich weniger als im Fünfjahresdurchschnitt von 7,5 Prozent.
Die Messlatte liegt entsprechend hoch. Anleger sind positive Gewinnüberraschungen gewohnt; gute Resultate allein garantieren daher keine steigenden Kurse. Zudem konzentriert sich ein grosser Teil des Gewinnwachstums auf wenige Branchen. Besonders Halbleiter- und Energieunternehmen profitieren vom KI-Investitionsboom beziehungsweise von hohen Rohstoffpreisen.
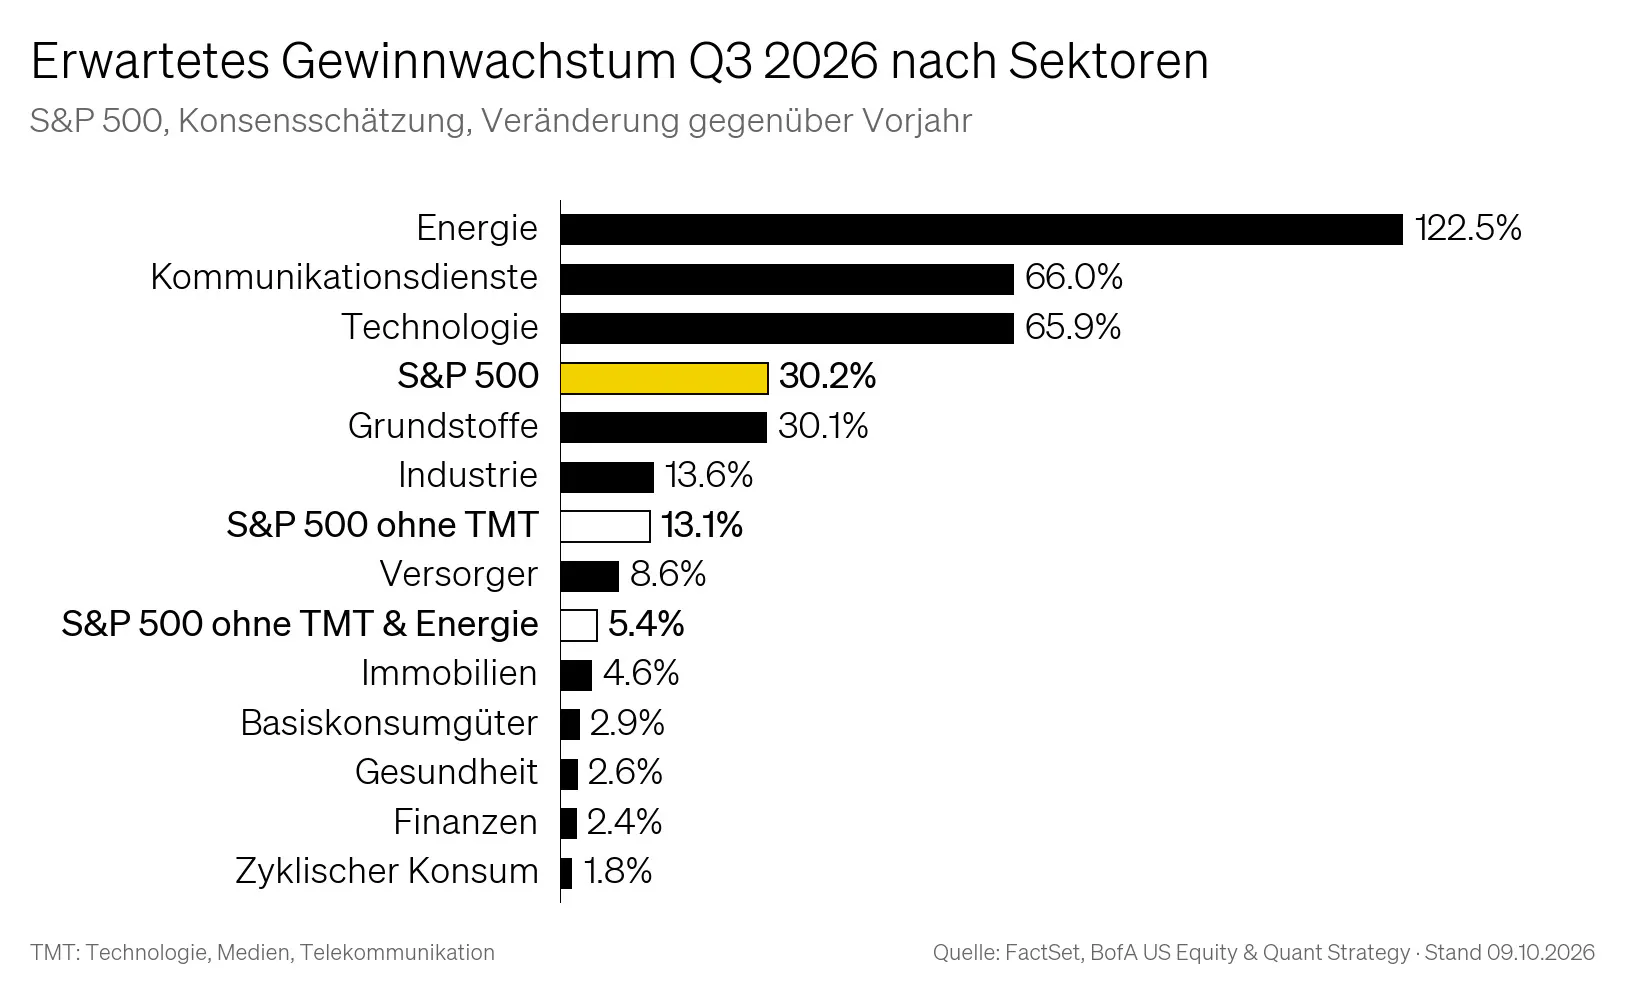
Umso stärker richtet sich der Blick auf 2027. Insbesondere die milliardenschweren Investitionen in künstliche Intelligenz müssen zunehmend in nachhaltige Erträge münden. Gleichzeitig drücken höhere Energie-, Material- und Finanzierungskosten auf die Margen.
Bei gestiegenen Anleiherenditen ist das besonders wichtig: Aktien können attraktiv bleiben, solange die Gewinne ausreichend stark zulegen. Hohe Bewertungen und höhere Zinsen lassen jedoch weniger Spielraum für Enttäuschungen.
Zusätzliche Unsicherheit bringen die amerikanischen Zwischenwahlen vom 3. November. Neue Mehrheitsverhältnisse im Kongress könnten den wirtschaftspolitischen Handlungsspielraum der Regierung verändern und kurzfristig für Kursschwankungen sorgen. Längerfristig dürften die genannten Faktoren für die Aktienmärkte aber wichtiger bleiben als der Wahlausgang.
Positionierung von SoundCapital
Die Konjunktur und die Unternehmensgewinne liefern weiterhin Argumente für Aktien. Gleichzeitig erhöhen die gestiegenen Renditen und anspruchsvollen Bewertungen aber die Anfälligkeit für Rückschläge. Entlastung kommt von der Anlegerstimmung: Die zuvor extreme Zuversicht hat nachgelassen. Der Bull & Bear Indicator der Bank of America fiel von 8,1 auf 7,4 Punkte; das bisherige Verkaufssignal ist damit aufgehoben. Von einer pessimistischen Positionierung oder Stimmung kann allerdings immer noch keine Rede sein.
Vor diesem Hintergrund stufen wir unsere taktische Aktienpositionierung von untergewichtet auf neutral hoch. Unsere Aktienbestände bleiben unverändert, wobei die bereits kommunizierte Absicherung mittels Put-Optionen angesichts der bevorstehenden Ereignisse vorerst aufrechterhalten wird.
Im Aktienbereich bevorzugen wir weiterhin Schwellenländer und Unternehmen, die vom Ausbau künstlicher Intelligenz und der Energieinfrastruktur profitieren. Bei Anleihen setzen wir auf hochwertige Unternehmensschuldner und bleiben bei hochverzinslichen Unternehmensanleihen untergewichtet. Gold dient weiterhin der Diversifikation gegenüber geopolitischen und fiskalischen Risiken.
Der kräftige Gewinnzyklus spricht gegen einen Rückzug aus Aktien. Zugleich verlangen das höhere Zinsniveau und die politische Unsicherheit aber einen disziplinierten Umgang mit Risiken. Unsere neutrale Einschätzung mit fortbestehendem Absicherungsschutz trägt dem Rechnung.
Nicht nur Kapital ist teurer geworden. Auch die Anforderungen an dessen Verwendung sind gestiegen.
Appendix & Disclaimer
Mit SoundInsights beurteilen wir systematisch und konsistent die Aspekte, die für die Entwicklung der Finanzmärkte relevant sind. In der Folge können sich unsere Kunden auf eine rationale und antizyklische Umsetzung unserer Anlageentscheidungen verlassen.
- Konzentration auf das Wesentliche
Zinsniveau, Risikoaufschlag, Bewertung, Wirtschaftsentwicklung, Anlegerstimmung und -positionierung. Das sind die zentralen Faktoren. Sie entscheiden über den Erfolg an den Finanzmärkten. Besonders in turbulenten Zeiten, wenn die Versuchung besonders gross ist, irrational den Schlagzeilen hinterherzulaufen. - Vergleichbarkeit über Ort und Zeit
Die genannten Faktoren sind für alle Märkte und zu jeder Zeit gleichermassen relevant. Dies ergab sich aus einem strengen «Backtesting», welches sich rollend in die Zukunft fortsetzt. - Bündeln unserer kumulierten Anlageerfahrung
Unsere Stärke liegt in den langjährigen Erfahrungen unserer Partner und Principals. Genau diese Erfahrungen fassen wir zusammen und machen sie mittels SoundInsights anwendbar. - Transparenz
Durch die monatliche Publikation wissen unsere Kunden stets, wo wir im Anlagezyklus stehen und wohin die Reise an den Finanzmärkten geht.
Dieses Dokument wurde von Sound Capital AG («SoundCapital») zu Informations- und Marketingzwecken erstellt und ist einzig für die/den Empfänger:in bestimmt. Die darin enthaltenen Angaben wurden mit gebotener Sorgfalt zusammengestellt und stützen sich auf Quellen, die SoundCapital als zuverlässig erachtet. Für die Richtigkeit, Vollständigkeit und Zuverlässigkeit der Angaben kann jedoch keine Gewähr übernommen werden. Soweit gesetzlich zulässig, haftet SoundCapital nicht für Verluste oder Schäden, die aus der Verwendung dieser Informationen entstehen. Dieses Dokument ist weder als Angebot oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten oder zum Abschluss einer Transaktion noch als Anlage-, Rechts- oder Steuerberatung oder persönliche Empfehlung zu verstehen. Es sollte nicht als alleinige Grundlage für einen Anlageentscheid dienen. Empfänger:innen sollten die Informationen unter Berücksichtigung ihrer persönlichen Situation, ihrer Anlageziele, ihrer finanziellen Verhältnisse und Bedürfnisse sowie der damit verbundenen rechtlichen, regulatorischen und steuerlichen Aspekte eigenständig beurteilen und bei Bedarf unabhängige fachliche Beratung beiziehen. Anlagen sind mit Risiken verbunden und können zu einem teilweisen oder vollständigen Verlust des investierten Kapitals führen. Ihr Wert und die daraus erzielten Erträge können schwanken und sind nicht garantiert. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Prognosen, Projektionen, Schätzungen, Zielrenditen und andere zukunftsgerichtete Aussagen beruhen auf Annahmen, die sich verändern können, und bieten ebenfalls keine verlässliche Grundlage für die Beurteilung der zukünftigen Wertentwicklung. Die tatsächlichen Ergebnisse können erheblich von den dargestellten Erwartungen abweichen. Sofern nicht anders angegeben, beziehen sich die Informationen auf den im Dokument genannten Stichtag. Sie können jederzeit und ohne vorherige Ankündigung geändert werden. SoundCapital ist nicht verpflichtet, sie nachträglich zu aktualisieren oder zu überarbeiten. Dieses Dokument richtet sich nicht an Personen oder Rechtsträger in Jurisdiktionen, in denen seine Verbreitung, Veröffentlichung oder Verwendung gegen geltende Gesetze oder Vorschriften verstossen oder für SoundCapital eine Registrierungs- oder sonstige Pflicht begründen würde. Ohne vorherige schriftliche Zustimmung von SoundCapital darf das Dokument weder ganz noch teilweise vervielfältigt, verbreitet oder weitergegeben werden.
© 2026 Sound Capital AG. Alle Rechte vorbehalten.
Datenquelle: Bloomberg, UBS, BofA ML Research
SC — INSIGHT
SoundInsights™
SC — INSIGHTN°49
SC — INSIGHTN°48

SC — WWB01
PMA
Was wir bieten
Portfolio-Management
Vermögensverwaltung mit einer Vision für langfristen Anlageerfolg
SC — WWB02
ALB
Was wir bieten
Anlageberatung
Fundierte Beratung für besser informierte Anlageentscheidungen
SC — WWB03
WMS
Was wir bieten
Wealth Management Services
Umfassende Vermögensverwaltungsdienste für Ihre finanzielle Zukunft