SC — INSIGHTN°49
SoundInsightN°50
01
Starkes Gewinnwachstum signalisiert eine robuste Nachfrage und erschwert den Kampf gegen die Inflation.
02
Unter Kevin Warsh räumt die Fed der Preisstabilität wieder klaren Vorrang ein.
03
Dauerhaft höhere Zinsen machen den amerikanischen Schuldendienst zunehmend zum strukturellen Problem.
Anleihen
Einschätzung
Zinsniveau
Risikoaufschläge
Nicht attraktivAttraktiv
Aktien
Einschätzung
Risikoprämie
Frühindikatoren
Risikoindex
Nicht attraktivAttraktiv
Veröffentlicht am 22.9.2026 von Christian Luchsinger
Wachstum hat seinen Preis
Starkes Gewinnwachstum signalisiert eine robuste Nachfrage, während steigende Ölpreise den angebotsseitigen Inflationsdruck verstärken. Zusammen zwingen diese beiden Kräfte die Zentralbanken zurück auf einen restriktiveren Kurs.
Zu Jahresbeginn hielten wir in unserem Outlook 2026 fest: Der geldpolitische Rückenwind wird nachlassen. Zinssenkungen würden seltener und selektiver, während Wachstum, Fiskalpolitik und geopolitische Entwicklungen stärker in den Vordergrund rücken.
Inzwischen hat sich das Bild deutlicher verändert als erwartet. Aus der Erwartung sinkender Zinsen ist inzwischen die Aussicht auf weitere Zinserhöhungen geworden. Bereits im Juni hatten die Europäische Zentralbank und die Bank of Japan ihre Leitzinsen angehoben. Im September folgten weitere Erhöhungen - nun auch durch die US-Notenbank. Weitere Schritte sind bereits im Markt eingepreist.
Bemerkenswert ist, wie gelassen die Aktienmärkte darauf bislang reagieren. Steigende Zinsen gelten normalerweise als Belastung: Sie verteuern die Finanzierung, reduzieren den heutigen Wert künftiger Gewinne und erhöhen die Attraktivität sicherer Anlagen. Dieses Mal trifft der geldpolitische Gegenwind jedoch auf eine aussergewöhnlich starke Gewinnentwicklung.
Genau darin liegt das zentrale Spannungsfeld: Die wirtschaftliche Stärke stützt die Aktienmärkte, hält aber zugleich den Inflationsdruck aufrecht und zwingt die Zentralbanken zu einer restriktiveren Geldpolitik.
Gewinne federn den Zinsanstieg ab
Die Berichtssaison zum zweiten Quartal fiel nochmals deutlich besser aus als erwartet. Wir haben bereits im SoundInsights No. 48 darüber berichtet. Die Gewinne der Unternehmen im S&P 500 stiegen gegenüber dem Vorjahr um 50 Prozent. Bereinigt um ausserordentliche Bewertungsgewinne bei Alphabet und Amazon verblieb ein Wachstum von 32 Prozent - gegenüber einer Konsenserwartung von lediglich 22 Prozent.
Die Stärke beschränkte sich nicht auf einzelne Unternehmen. Mehr als 80 Prozent der Unternehmen steigerten ihre Gewinne gegenüber dem Vorjahr. Eine derart breite Gewinnentwicklung wurde seit 2003 nur selten erreicht. Auch die Unternehmensausblicke fielen überdurchschnittlich positiv aus, insbesondere im Technologie- und Industriesektor.
Die Bank of America erhöhte ihre Gewinnschätzung für den S&P 500 für das Gesamtjahr deshalb auf 365 US-Dollar. Das entspricht einem Wachstum von 33 Prozent gegenüber dem Vorjahr. Für 2027 wird zwar ein geringeres Tempo erwartet. Mit einem prognostizierten Plus von 12 Prozent von dieser deutlich höheren Basis aus bleibt der Ausblick jedoch konstruktiv.

Damit lässt sich auch die Widerstandsfähigkeit der Aktienmärkte erklären. Die Anleger ignorieren die höheren Zinsen nicht. Vielmehr war das Gewinnwachstum bislang stark genug, um den negativen Bewertungseffekt steigender Diskontsätze auszugleichen.
Doch gute Nachrichten haben zunehmend ihren Preis.
Zwei Quellen des Inflationsdrucks
Die kräftigen Unternehmensgewinne verursachen nicht unmittelbar Inflation. Sie zeigen jedoch, dass Nachfrage, Investitionstätigkeit und Preissetzungsmacht stärker sind als erwartet. Besonders deutlich wird dies beim Ausbau der Infrastruktur für künstliche Intelligenz.
Rechenzentren, Halbleiter, Stromnetze, Kühlung und elektrische Ausrüstung benötigen enorme Mengen an Kapital, Energie und industriellen Vorleistungen. Diese Investitionen stützen das Wachstum bereits heute. Die erhofften Produktivitätsgewinne werden dagegen erst mit Verzögerung sichtbar. Bis dahin trifft eine rasch steigende Nachfrage auf begrenzte Kapazitäten - mit entsprechenden Folgen für Preise und Finanzierungskosten.
Neben diesem nachfrageseitigen Impuls wirkt der Ölpreis als klassischer Angebotsschock. Brent-Rohöl notiert inzwischen wieder über 100 US-Dollar je Barrel. Noch im Juni ging Bloomberg Economics für das dritte Quartal von durchschnittlich 82 US-Dollar aus.

Die jüngste Eskalation rund um die saudische East-West-Pipeline hat die Verwundbarkeit des globalen Energieangebots erneut sichtbar gemacht. Die Pipeline entwickelte sich zur wichtigsten Umgehungsroute für die Strasse von Hormuz und transportierte im August rund 3,9 Millionen Barrel pro Tag. Das entsprach rund 28 Prozent der Ölexporte aus der Region. Ihre vorübergehende Stilllegung zwingt Saudi-Arabien dazu, wieder mehr Öl durch die Strasse von Hormuz zu transportieren - eine Route, die weiterhin dem Risiko iranischer Angriffe ausgesetzt ist.
Höhere Ölpreise wirken weit über die Tankstelle hinaus. Sie verteuern Transport, Schifffahrt, Kunststoffe, Düngemittel und zahlreiche industrielle Vorleistungen. Zusammen mit steigenden Preisen für Halbleiter und elektrische Ausrüstung entsteht daraus ein breiterer globaler Inflationsimpuls.
Die Zentralbanken sehen sich damit gleichzeitig mit zwei unterschiedlichen Inflationsquellen konfrontiert: einer starken Nachfrage und Investitionstätigkeit auf der einen Seite sowie geopolitisch bedingten Angebotsengpässen auf der anderen.
Ein neues Regime für die Fed
Die US-Notenbank hat auf diese Entwicklung mit einer klaren Botschaft reagiert. Im September erhöhte das Federal Open Market Committee den Leitzins einstimmig um 0,25 Prozentpunkte auf eine Bandbreite von 3,75 bis 4,00 Prozent. Fed-Chair Kevin Warsh bezeichnete den Schritt als Ausdruck der Entschlossenheit, Preisstabilität wiederherzustellen.
Die Kommunikation deutet auf einen möglichen Regimewechsel hin. Warsh misst den aktuellen Energiepreisen, den Finanzierungsbedingungen und der Entwicklung der Vermögenspreise offenbar mehr Bedeutung bei als seine Vorgänger. Gleichzeitig scheint die Schwelle höher zu liegen, ab der eine Abschwächung des Arbeitsmarktes eine geldpolitische Reaktion auslösen würde.
Das ist auch eine Antwort auf die Erfahrungen der vergangenen Jahre. Angebotsschocks wurden lange als vorübergehend eingestuft. In der Folge konnten sie sich über Zweitrundeneffekte in Löhnen, Mieten und Dienstleistungen festsetzen. Die neue Fed-Führung möchte dieses Risiko erkennbar nicht nochmals eingehen.
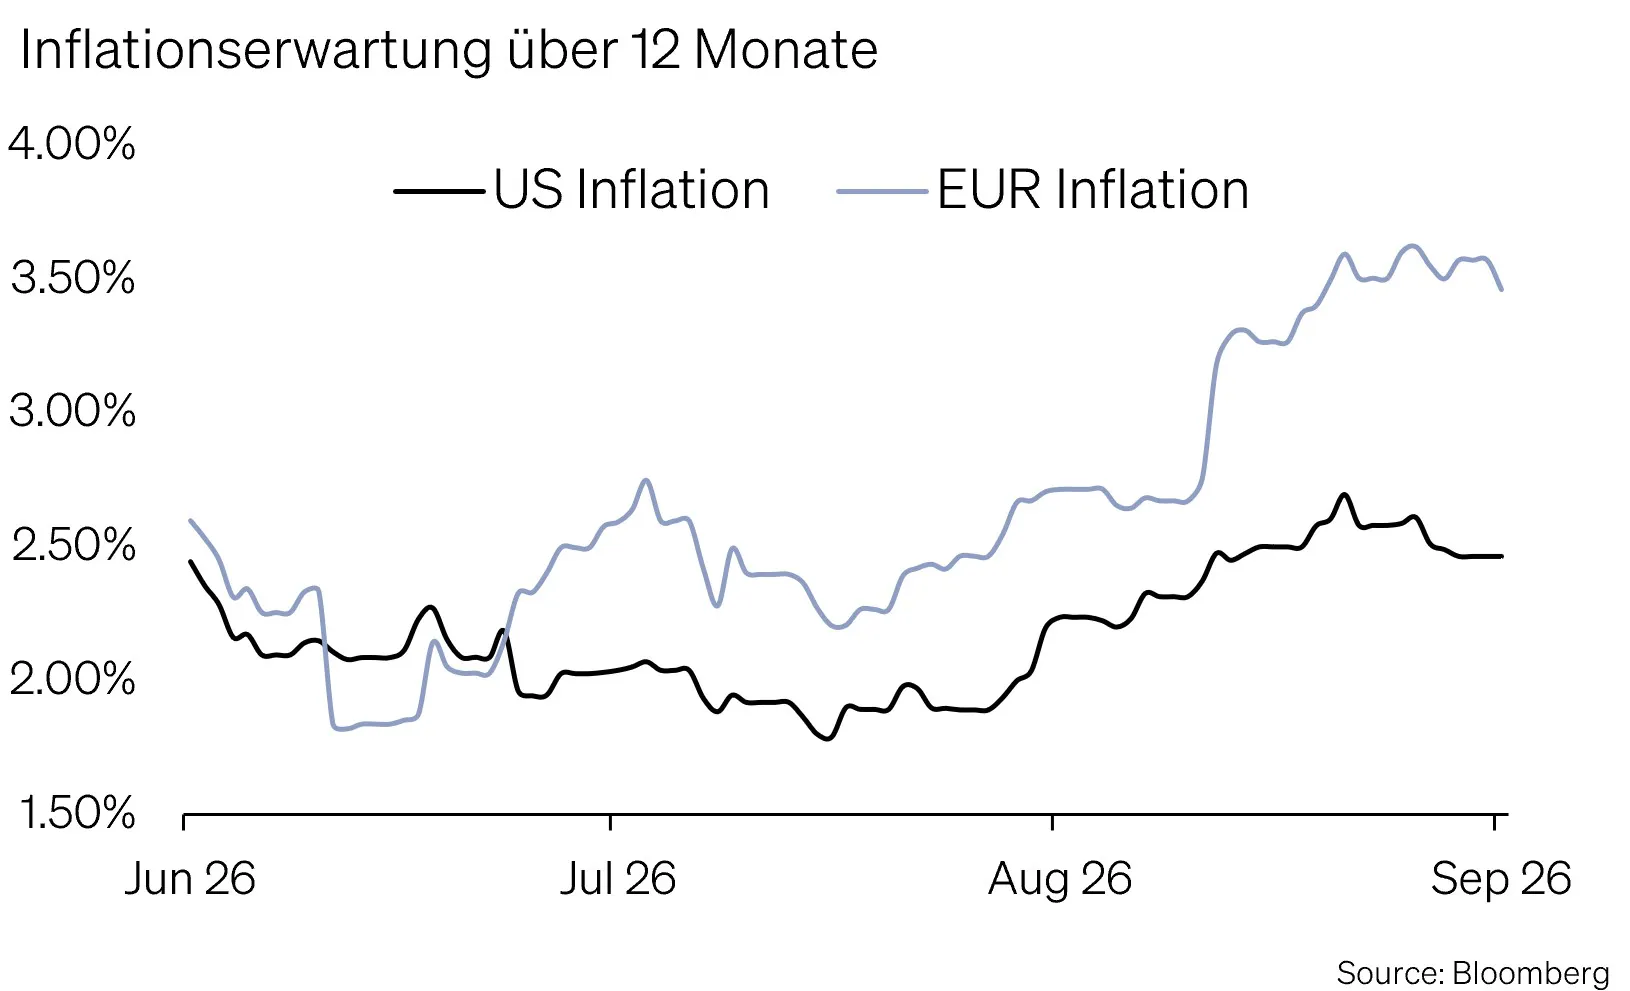
Auch die Breite des Preisdrucks bleibt erhöht. Rund 51 Prozent der Komponenten des amerikanischen PCE-Warenkorbs steigen derzeit mit einer Jahresrate von mehr als drei Prozent. Die Inflation beschränkt sich damit nicht auf einzelne volatile Kategorien.
UBS erwartet nach der Zinserhöhung im September einen weiteren Schritt im Dezember. Der Oktober-Termin liegt nur wenige Tage vor den amerikanischen Zwischenwahlen und dürfte entsprechend sensibel sein. Entscheidend ist jedoch weniger der genaue Zeitpunkt als die veränderte Reaktionsfunktion: Solange Inflation, Wachstum und Finanzmärkte stark bleiben, ist mit einer anhaltend restriktiven Geldpolitik zu rechnen. Diese Erwartung ist bereits in den Märkten berücksichtigt.
Die Geldpolitik kann kein Öl fördern
Höhere Zinsen können die Nachfrage bremsen, die Kreditnachfrage dämpfen und verhindern, dass sich höhere Inflationserwartungen verfestigen. Sie können jedoch weder eine beschädigte Pipeline reparieren noch zusätzliche Tanker durch die Strasse von Hormuz führen.
Darin liegt das Dilemma der aktuellen Geldpolitik. Je stärker die Zentralbanken auf einen angebotsseitigen Ölpreisschock reagieren, desto grösser wird die Belastung für jene Bereiche der Wirtschaft, die mit der Ursache des Preisanstiegs wenig zu tun haben. Gleichzeitig wäre es riskant, den Schock vollständig zu ignorieren. Bleiben die Energiepreise lange hoch, steigt die Wahrscheinlichkeit von Zweitrundeneffekten und der Druck auf die Kaufkraft.
Die Notenbanken müssen deshalb Entschlossenheit zeigen, obwohl ein wesentlicher Teil der Lösung ausserhalb ihres Einflussbereichs liegt. Ihre Strategie kann nur aufgehen, wenn der Inflationsdruck relativ rasch nachlässt. Andernfalls müssten sie die Geldpolitik weiter verschärfen und damit neue Risiken in Kauf nehmen.
Die Uhr läuft
Seit der letzten Haushaltsprojektion des Congressional Budget Office ist die gesamte amerikanische Zinskurve um rund 80 Basispunkte gestiegen. Bei einem moderaten Schuldenstand wäre dies verkraftbar. Bei einer Staatsverschuldung von inzwischen über 40 Billionen US-Dollar summieren sich die zusätzlichen Kosten jedoch rasch.
Gemäss Berechnungen von UBS könnte ein dauerhaft um 0.80% höheres Zinsniveau die kumulierten amerikanischen Defizite bis 2036 um rund 2,5 Billionen US-Dollar ausweiten. Die Nettozinsausgaben des Staates liegen bereits bei rund 3,3 Prozent des Bruttoinlandprodukts und könnten bis 2036 auf 5,6 Prozent steigen.
Schon heute gibt die US-Regierung mehr als eine Billion US-Dollar pro Jahr für den Schuldendienst aus. Damit absorbieren Zinszahlungen rund 15 Prozent sämtlicher Bundesausgaben und liegen über den Verteidigungsausgaben.
Das Problem ist neben der Höhe der Schulden vor allem ihr Preis. Bleiben die Finanzierungskosten hoch, entsteht ein selbstverstärkender Kreislauf: Höhere Zinsausgaben vergrössern die Defizite, höhere Defizite erhöhen den Finanzierungsbedarf und ein wachsendes Angebot an Staatsanleihen verlangt wiederum höhere Renditen.

An diesem Punkt wird die Laufzeitprämie, die sogenannte Term Premium, erneut relevant. Anleger verlangen einen grösseren Aufschlag, um langfristige Staatsanleihen zu halten, wenn Inflations-, Angebots- und Fiskalrisiken zunehmen. Die langfristigen Renditen können dadurch selbst dann hoch bleiben, wenn die Notenbank den Leitzins später wieder senkt.
Die Inflationsbekämpfung muss deshalb nicht nur erfolgreich sein. Der Erfolg muss sich auch möglichst rasch einstellen.
Politik wird wieder Marktpolitik
Mit den amerikanischen Zwischenwahlen im November rückt die politische Dimension stärker in den Vordergrund. Hohe Benzinpreise sind für die Haushalte unmittelbar sichtbar und entsprechend wahlrelevant. Gleichzeitig beeinflussen Entscheidungen zur Energie-, Aussen- und Handelspolitik die Inflationsentwicklung zunehmend direkt.
Eine Entspannung rund um die Strasse von Hormuz würde nicht nur den Ölmarkt beruhigen. Sie könnte auch die Inflationserwartungen senken, den Druck auf die Zentralbanken reduzieren und die langfristigen Anleiherenditen stabilisieren. Eine erneute Eskalation hätte den gegenteiligen Effekt.
Damit entsteht ein enges Wechselspiel zwischen Politik und Märkten. Geopolitische Meldungen werden zu Inflationssignalen, Inflationssignale zu Zinserwartungen und Zinserwartungen wiederum zu politischen Belastungen.
Der Handlungsspielraum wird dadurch enger. Die US-Regierung benötigt tiefere Energiepreise, ohne wirtschaftliche Schwäche auszulösen. Die Fed benötigt tiefere Inflation, ohne die Finanzierungsbedingungen stärker zu verschärfen als notwendig. Die Märkte setzen darauf, dass beides gelingt.
Positionierung von SoundCapital
Die starke Gewinnentwicklung spricht gegen einen grundlegenden Rückzug aus Aktien. Solange Umsätze, Margen und Unternehmensausblicke positiv bleiben, sind die Märkte fundamental gut abgestützt.
Die Ausgangslage ist dennoch anspruchsvoller geworden. Die Positionierung vieler Anleger bleibt optimistisch, die Risikoprämien sind tief und der S&P 500 hat seit fast sechs Monaten keine Korrektur von mehr als fünf Prozent erlebt. Gleichzeitig konzentriert sich ein wachsender Teil der Gewinne auf wenige Unternehmen: Fünf Konzerne stehen inzwischen für rund 27 Prozent der erwarteten Gewinne des Index. Halbleiter sollen 2027 mehr als 60 Prozent des gesamten Gewinnwachstums liefern.
Diese Konzentration erhöht die Empfindlichkeit gegenüber Enttäuschungen. Besonders relevant wird dies, wenn das Gewinnwachstum 2027 wie erwartet an Tempo verliert. Historisch fielen die Aktienrenditen deutlich moderater aus, wenn die Gewinne zwar weiterhin überdurchschnittlich wuchsen, sich die Wachstumsrate jedoch verlangsamte.
Wir bleiben deshalb grundsätzlich investiert, haben unsere bestehende Absicherung im Aktienbereich jedoch bis Ende Jahr verlängert. Diese Entscheidung trägt einer asymmetrischen Ausgangslage Rechnung: Viel Optimismus ist eingepreist, während geopolitische Spannungen, global steigende Zinsen und der politische Kalender das Potenzial für negative Überraschungen erhöhen.
Unser Fokus liegt auf Unternehmen mit soliden Bilanzen, verlässlichen Cashflows und nachhaltiger Preissetzungsmacht. Sie sind besser in der Lage, höhere Finanzierungskosten zu absorbieren. Gold behält seine strategische Funktion als Absicherung gegen geopolitische Risiken, Inflationsüberraschungen und einen möglichen Vertrauensverlust in die Fiskalpolitik.
Zu Jahresbeginn erwarteten wir weniger geldpolitischen Rückenwind. Inzwischen ist daraus Gegenwind geworden. Noch wird dieser von einem aussergewöhnlich starken Gewinnzyklus kompensiert. Doch je länger die Zinsen hoch bleiben, desto stärker treten die Nebenwirkungen hervor.
Das Wachstum ist zu stark für Zinssenkungen, die Inflation zu breit für Gelassenheit und die Verschuldung zu hoch für dauerhaft steigende Zinsen. Gute Nachrichten bleiben gute Nachrichten - aber ihr Preis ist gestiegen.
Appendix & Disclaimer
Mit SoundInsights beurteilen wir systematisch und konsistent die Aspekte, die für die Entwicklung der Finanzmärkte relevant sind. In der Folge können sich unsere Kunden auf eine rationale und antizyklische Umsetzung unserer Anlageentscheidungen verlassen.
- Konzentration auf das Wesentliche
Zinsniveau, Risikoaufschlag, Bewertung, Wirtschaftsentwicklung, Anlegerstimmung und -positionierung. Das sind die zentralen Faktoren. Sie entscheiden über den Erfolg an den Finanzmärkten. Besonders in turbulenten Zeiten, wenn die Versuchung besonders gross ist, irrational den Schlagzeilen hinterherzulaufen. - Vergleichbarkeit über Ort und Zeit
Die genannten Faktoren sind für alle Märkte und zu jeder Zeit gleichermassen relevant. Dies ergab sich aus einem strengen «Backtesting», welches sich rollend in die Zukunft fortsetzt. - Bündeln unserer kumulierten Anlageerfahrung
Unsere Stärke liegt in den langjährigen Erfahrungen unserer Partner und Principals. Genau diese Erfahrungen fassen wir zusammen und machen sie mittels SoundInsights anwendbar. - Transparenz
Durch die monatliche Publikation wissen unsere Kunden stets, wo wir im Anlagezyklus stehen und wohin die Reise an den Finanzmärkten geht.
Dieses Dokument wurde von Sound Capital AG («SoundCapital») zu Informations- und Marketingzwecken erstellt und ist einzig für die/den Empfänger:in bestimmt. Die darin enthaltenen Angaben wurden mit gebotener Sorgfalt zusammengestellt und stützen sich auf Quellen, die SoundCapital als zuverlässig erachtet. Für die Richtigkeit, Vollständigkeit und Zuverlässigkeit der Angaben kann jedoch keine Gewähr übernommen werden. Soweit gesetzlich zulässig, haftet SoundCapital nicht für Verluste oder Schäden, die aus der Verwendung dieser Informationen entstehen. Dieses Dokument ist weder als Angebot oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten oder zum Abschluss einer Transaktion noch als Anlage-, Rechts- oder Steuerberatung oder persönliche Empfehlung zu verstehen. Es sollte nicht als alleinige Grundlage für einen Anlageentscheid dienen. Empfänger:innen sollten die Informationen unter Berücksichtigung ihrer persönlichen Situation, ihrer Anlageziele, ihrer finanziellen Verhältnisse und Bedürfnisse sowie der damit verbundenen rechtlichen, regulatorischen und steuerlichen Aspekte eigenständig beurteilen und bei Bedarf unabhängige fachliche Beratung beiziehen. Anlagen sind mit Risiken verbunden und können zu einem teilweisen oder vollständigen Verlust des investierten Kapitals führen. Ihr Wert und die daraus erzielten Erträge können schwanken und sind nicht garantiert. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Prognosen, Projektionen, Schätzungen, Zielrenditen und andere zukunftsgerichtete Aussagen beruhen auf Annahmen, die sich verändern können, und bieten ebenfalls keine verlässliche Grundlage für die Beurteilung der zukünftigen Wertentwicklung. Die tatsächlichen Ergebnisse können erheblich von den dargestellten Erwartungen abweichen. Sofern nicht anders angegeben, beziehen sich die Informationen auf den im Dokument genannten Stichtag. Sie können jederzeit und ohne vorherige Ankündigung geändert werden. SoundCapital ist nicht verpflichtet, sie nachträglich zu aktualisieren oder zu überarbeiten. Dieses Dokument richtet sich nicht an Personen oder Rechtsträger in Jurisdiktionen, in denen seine Verbreitung, Veröffentlichung oder Verwendung gegen geltende Gesetze oder Vorschriften verstossen oder für SoundCapital eine Registrierungs- oder sonstige Pflicht begründen würde. Ohne vorherige schriftliche Zustimmung von SoundCapital darf das Dokument weder ganz noch teilweise vervielfältigt, verbreitet oder weitergegeben werden.
© 2026 Sound Capital AG. Alle Rechte vorbehalten.
Datenquelle: Bloomberg, UBS, BofA ML Research